


 Espanhol (pdf)
 Artigo em XML
 Referências do artigo

 Tradução automática
 Enviar este artigo por email
 Citado por SciELO
 Similares em
SciELO

 Permalink


INTRODUCCIÓN
A nivel internacional, la sostenibilidad financiera enfrenta retos vinculados a la transición hacia modelos de economía circular, la presión por diversificar las fuentes de financiamiento y el desafío de integrar criterios ambientales, sociales y de gobernanza en las decisiones de inversión (Ho et al., 2025; Świecka et al., 2025). Investigaciones recientes han demostrado que la digitalización, la educación y la inclusión financiera desempeñan roles fundamentales en el avance hacia un desarrollo económico equilibrado, aunque también plantean tensiones relacionadas con la necesidad de marcos regulatorios robustos y una gestión eficiente de los recursos (Xholo et al., 2025; Xing & Imran, 2025). Asimismo, el impacto positivo de la tecnología financiera sobre el desarrollo humano y la sostenibilidad ambiental en regiones como África refuerza la idea de que la innovación tecnológica puede ser aliada de un crecimiento económico con equidad (Oben et al., 2024). En el plano institucional, universidades de países como Rusia, Vietnam o Australia han evidenciado que la sostenibilidad depende de la capacidad de generar ingresos diversificados y de implementar estructuras administrativas adaptables, donde la educación financiera se convierte en motor para consolidar buenas prácticas de gobernanza (Endovitsky et al., 2021; Trinh et al., 2025; Tran et al., 2025).
En el ámbito regional, América Latina enfrenta tensiones particulares derivadas de su modelo de desarrollo y de la fragilidad de sus sistemas financieros. Estudios recientes señalan que países en transición hacia economías de altos ingresos, como Chile, aún deben superar barreras normativas, financieras y sociales para adoptar plenamente modelos circulares y sostenibles (Gallego-Schmid et al., 2025). De manera similar, la implementación de prácticas sostenibles en sectores como la construcción muestra dificultades vinculadas a los altos costos de certificación y a la limitada disponibilidad de crédito (DeTroy et al., 2025; Eti, 2025). Este panorama se agrava por la insuficiente educación financiera de amplios sectores de la población, lo que dificulta el acceso a productos financieros adecuados y restringe la capacidad de las micro, pequeñas y medianas empresas para integrarse en mercados más competitivos (Sahela et al., 2021). Frente a ello, la literatura ha coincidido en que la alfabetización financiera no solo permite a las personas y empresas tomar decisiones responsables, sino que también potencia el desarrollo de comunidades resilientes capaces de responder a crisis económicas y ambientales (Șimandan et al., 2022; Margeviča-Grinberga et al., 2023).
En el caso de Ecuador, el sistema financiero popular y solidario ocupa un lugar central dentro del entramado económico y social, pues las cooperativas de ahorro y crédito constituyen un vehículo clave para la inclusión financiera de sectores tradicionalmente excluidos de la banca formal. Estas instituciones no solo facilitan el acceso a servicios de crédito y ahorro, sino que también cumplen una función social al impulsar el desarrollo comunitario y apoyar el emprendimiento local. Sin embargo, su sostenibilidad enfrenta múltiples desafíos relacionados con la limitada educación financiera de sus socios, la gestión de riesgos y la presión de entornos económicos cambiantes (Núnez Chicharro et al., 2024; Nisar & Nasruddin, 2022).
En este contexto, la alfabetización financiera (AF) se ha consolidado como un factor fundamental en la toma de decisiones productivas, especialmente en lo relacionado con la inversión (Abbas Naqvi et al., 2025; Uddin et al., 2024). Diversos estudios han evidenciado que un mayor nivel de AF no solo influye positivamente en la calidad de las decisiones financieras, sino que también permite comprender una gama más amplia de comportamientos económicos (Agnoli et al., 2025). La AF se reconoce actualmente como un predictor clave de la participación y el desempeño en actividades de inversión (Yuvaraja & Perumandla, 2024), ya que un buen conocimiento de los conceptos financieros posibilita decisiones más inteligentes y evita riesgos innecesarios (Sawitri et al., 2025). Asimismo, se ha identificado que la AF media la relación entre la experiencia financiera, los pares, la educación y los medios, y las decisiones de inversión (Loebiantoro et al., 2024).
El papel de la educación financiera se ha visto transformado en la era digital, donde la inteligencia artificial y las tecnologías emergentes han modificado los sistemas de información y la gestión de riesgos en el sector financiero (Mandal et al., 2024; Lal et al., 2023; Garad et al., 2024). Sin embargo, las decisiones de inversión no están exentas de limitaciones, ya que la AF interactúa con factores conductuales y socioeconómicos. Por ejemplo, la experiencia puede moderar la percepción del riesgo en inversiones como criptomonedas, donde incluso inversores alfabetizados se ven influidos por sesgos cognitivos como el exceso de confianza, la aversión al riesgo, la imitación o la intuición (Hirdinis, 2024; Zhao & Zhang, 2021; Wang & Zou, 2024; Benayad & Aasri, 2023). Estos sesgos representan hasta un 40% del efecto de la AF en la toma de decisiones (Wang & Zou, 2024) y se intensifican en contextos de limitado conocimiento financiero (Ruiz et al., 2023). Aun así, una mayor AF reduce la susceptibilidad a ciertos sesgos como el de disponibilidad o el comportamiento de rebaño (Wang & Zou, 2024).
Estudios en diversos países muestran que los programas de educación financiera tienen impactos positivos en la estabilidad económica, la inclusión social y el bienestar. Ejemplos de ello incluyen el Social and Financial Leadership Education Program (Avcı et al., 2024), programas en línea de bajo costo en contextos vulnerables (Clark et al., 2025), el modelo Aflateen+ en Zimbabue (Nyoka et al., 2025), y experiencias en educación formal en Chile y China que vinculan currículos con sostenibilidad y alfabetización financiera (Sepúlveda, 2023; Zhou et al., 2023). Estos resultados refuerzan la importancia de la educación financiera como herramienta no solo para mejorar la gestión individual, sino también para generar resiliencia comunitaria frente a crisis económicas y sociales.
En paralelo, la sostenibilidad se ha consolidado como un pilar estratégico en las dinámicas contemporáneas, al punto de convertirse en un objetivo transversal de gobiernos, instituciones educativas, empresas y organizaciones comunitarias. Los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030 enfatizan la necesidad de conjugar crecimiento económico con responsabilidad social y ambiental, lo que exige replantear modelos de gestión en diversos ámbitos, incluido el financiero (Mohammed et al., 2025; Qamruzzaman, Monika & Kler, 2025). En este marco, la relación entre educación financiera y sostenibilidad ha cobrado relevancia como un mecanismo que garantiza decisiones informadas, reduce desigualdades y promueve prácticas de ahorro e inversión responsables que fortalecen la resiliencia tanto individual como institucional (Katnic et al., 2024; Romero-Carazas et al., 2023).
La experiencia internacional evidencia que la sostenibilidad de instituciones financieras y educativas se fortalece con estrategias que combinan diversificación de ingresos, innovación tecnológica y participación activa de los diferentes grupos de interés (Allah Pitchay et al., 2024; Basheer et al., 2025). En el caso de las cooperativas de ahorro y crédito ecuatorianas, este aprendizaje resulta crucial para garantizar su viabilidad y consolidar su rol social. Analizar cómo la educación financiera impacta en la sostenibilidad de estas organizaciones no solo es relevante para fortalecer la economía solidaria, sino también para alinear las prácticas locales con los compromisos globales de desarrollo sostenible (Lanciano et al., 2024).
En coherencia con lo anterior, el objetivo central de este estudio es analizar el impacto de la educación financiera sobre la sostenibilidad de las cooperativas de ahorro y crédito en Ecuador. Este propósito busca aportar evidencia académica y práctica que permita fortalecer las políticas públicas, los programas de formación y las estrategias de gestión financiera en el sector cooperativo, contribuyendo al mismo tiempo a la consecución de los Objetivos de Desarrollo Sostenible. La relevancia de este análisis no solo se encuentra en el ámbito académico, sino también en su aplicabilidad, al ofrecer insumos para que las cooperativas implementen modelos de gestión más sólidos, resilientes y socialmente responsables, en beneficio de sus socios y de la comunidad en general.
MATERIALES Y MÉTODOS
El presente estudio adoptó un enfoque cuantitativo, inferencial y causal, orientado a analizar el impacto de la educación financiera sobre la percepción de sostenibilidad de las cooperativas de ahorro y crédito en Ecuador. La investigación se sustentó en una postura epistemológica positivista, con una lógica deductiva que partió de hipótesis generales para su verificación empírica.
La población objetivo estuvo integrada por usuarios de servicios de cooperativas de ahorro y crédito pertenecientes al sistema financiero popular y solidario en Ecuador. Se empleó un muestreo no probabilístico por conveniencia, resultando en una muestra de 102 participantes que completaron el instrumento de recolección de datos. Esta muestra se seleccionó considerando la accesibilidad y disponibilidad de los usuarios, priorizando aquellos con experiencia activa en los servicios cooperativos.
El instrumento de recolección fue un cuestionario estructurado, diseñado específicamente para medir las variables de interés: educación financiera (como variable independiente) y percepción de sostenibilidad de las cooperativas (como variable dependiente). Los reactivos se construyeron en función de la literatura revisada, adaptándose al contexto local ecuatoriano. Las preguntas principales utilizaron una escala Likert de cinco dimensiones, que variaban desde “totalmente en desacuerdo” (1) hasta “totalmente de acuerdo” (5), para capturar las percepciones de los participantes de manera cuantificable. Además, se incluyeron preguntas socioeconómicas al inicio del cuestionario, con el fin de caracterizar la distribución de la muestra y asegurar una representación diversa, aunque sin pretender generalización estadística dada la naturaleza del muestreo.
La recolección de datos se realizó a través de la plataforma Microsoft Forms, lo que facilitó el acceso remoto y la anonimidad de las respuestas. Para garantizar el cumplimiento de estándares éticos básicos, el cuestionario inició con una pregunta de consentimiento informado, donde los participantes confirmaban voluntariamente su acuerdo para el uso de la información con fines de investigación, asegurando que los datos se tratarían de forma confidencial y sin riesgos para su privacidad, especialmente en temas sensibles relacionados con la sostenibilidad financiera.
Los datos recolectados fueron procesados utilizando el software SmartPLS 4.0, aplicando la técnica de ecuaciones estructurales basadas en mínimos cuadrados parciales (PLS-SEM). Esta aproximación es particularmente adecuada para modelos causales con muestras de tamaño moderado y enfoque predictivo, permitiendo la estimación simultánea de relaciones entre constructos latentes.
El procedimiento analítico se dividió en dos etapas principales. En la primera, se evaluó el modelo de medida mediante un análisis factorial confirmatorio para verificar la estructura subyacente de los constructos. Se examinaron indicadores de confiabilidad interna (alfa de Cronbach y fiabilidad compuesta rho_a y rho_c), validez convergente (varianza extraída promedio, AVE) y validez discriminante, incluyendo el criterio de Fornell-Larcker, el ratio heterotrait-monotrait - HTMT, y un análisis de cargas cruzadas. Estos pasos previos aseguraron la confiabilidad y validez de la data antes de proceder al modelo estructural. En la segunda etapa, se estimó el modelo estructural, evaluando los coeficientes de ruta (β), los niveles de significancia (valores p y estadísticos t), y los coeficientes de determinación (R² y R² ajustado) para cuantificar la relación causal entre la educación financiera y la percepción de sostenibilidad.
Este enfoque metodológico aseguró un análisis riguroso y sistemático, permitiendo conclusiones sólidas sobre la influencia de la educación financiera en el contexto de las cooperativas ecuatorianas, sin incorporar variables moderadoras o mediadoras adicionales.
RESULTADOS
El análisis estadístico realizado mediante la técnica de ecuaciones estructurales (PLS-SEM) reveló que la educación financiera explica un 32.5% de la varianza en la percepción de sostenibilidad de las cooperativas de ahorro y crédito, con un R² ajustado de 31.7%. Este hallazgo es significativo dado que muestra que casi un tercio de la sostenibilidad percibida puede atribuirse al nivel de formación financiera de los socios, reflejando la importancia estratégica de la alfabetización financiera para estas organizaciones. Este resultado respalda la hipótesis de que la educación financiera es un motor fundamental en la construcción de sostenibilidad en el sistema cooperativo ecuatoriano.
Tabla 1. Confiabilidad del modelo
| R-square | R-square adjusted | |
|---|---|---|
| Percepción de sostenibilidad de cooperativas | 0.325 | 0.317 |
En cuanto a la consistencia interna de los constructos, los coeficientes de fiabilidad superaron ampliamente los umbrales recomendados. En la Tabla 2 se observa que el alfa de Cronbach alcanzó 0.910 para el constructo educación financiera y 0.912 para sostenibilidad, mientras que la fiabilidad compuesta registró valores superiores a 0.93 en ambos casos. El umbral recomendado para dichos estadísticos corresponde a 0.7. Por otro lado, la varianza extraída promedio (AVE) fue superior a 0.70, mayor al umbral recomendado de 0.5; lo que confirma la validez convergente de los indicadores empleados.
Tabla 2. Confiabilidad de los constructos
| Cronbach's alpha | Composite reliability (rho_a) | Composite reliability (rho_c) | Average variance extracted (AVE) | |
|---|---|---|---|---|
| Educación financiera | 0.910 | 0.911 | 0.937 | 0.789 |
| Percepción de sostenibilidad de cooperativas | 0.912 | 0.922 | 0.934 | 0.741 |
La validez discriminante fue comprobada por diferentes criterios: ratio HTMT, criterio de Fornell-Larcker y análisis de cargas cruzadas. La validez discriminante establece que los reactivos corresponden a los constructos definidos y que éstos están correctamente diferenciados. En la Tabla 3, la ratio HTMT entre los constructos fue de 0.615, valor inferior al límite de 0.85, lo cual confirma la independencia entre las variables latentes.
Tabla 3. Heterotrait-monotrait ratio
| Educación financiera | Percepción de sostenibilidad de cooperativas | |
|---|---|---|
| Educación financiera | ||
| Percepción de sostenibilidad de cooperativas | 0.615 |
El criterio de Fornell-Larcker, que se muestra en la tabla 4, evidenció que las correlaciones entre los constructos son menores que la raíz cuadrada del AVE correspondiente. La validez discriminante, verificada mediante el ratio HTMT (0.615) y el criterio Fornell-Larcker, garantizó la independencia y diferenciación precisa entre educación financiera y percepción de sostenibilidad, asegurando la solidez del modelo y la confiabilidad de las conclusiones derivadas.
Tabla 4. Criterio de Fornell-Larcker
| Educación financiera | Percepción de sostenibilidad de cooperativas | |
|---|---|---|
| Educación financiera | 0.888 | |
| Percepción de sostenibilidad de cooperativas | 0.570 | 0.861 |
El análisis de cargas cruzadas mostró que los ítems de educación financiera presentaron cargas superiores a 0.84, mientras que los de sostenibilidad fueron superiores a 0.79, cumpliendo con los estándares para considerarse estadísticamente significativos y apropiados para sus respectivos constructos. Esta evidencia confirma que las preguntas diseñadas capturan adecuadamente los atributos esenciales vinculados a cada variable, validando así la calidad del instrumento utilizado y proporcionando confianza en la interpretación de los datos.
Tabla 5. Matriz de cargas cruzadas
| Educación financiera | Percepción de sostenibilidad de cooperativas | |
|---|---|---|
| EF1 | 0.864 | 0.488 |
| EF2 | 0.843 | 0.519 |
| EF3 | 0.923 | 0.494 |
| EF4 | 0.920 | 0.522 |
| SC1 | 0.563 | 0.907 |
| SC2 | 0.492 | 0.916 |
| SC3 | 0.520 | 0.833 |
| SC4 | 0.366 | 0.843 |
| SC5 | 0.472 | 0.799 |
La Figura 1 presenta el modelo estructural estimado, donde se aprecia gráficamente el efecto positivo de la educación financiera sobre la sostenibilidad percibida de las cooperativas de ahorro y crédito. Los coeficientes de trayectoria obtenidos fueron estadísticamente significativos, lo que respalda empíricamente la hipótesis planteada.
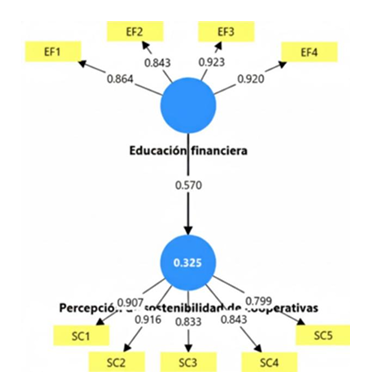
La Tabla 6 resume los resultados del modelo estructural. El coeficiente de la relación entre educación financiera y sostenibilidad fue de 0.570, con un valor t de 6.831 y un valor p de 0.000, confirmando la significancia estadística del efecto. Esto implica que un mayor nivel de educación financiera se traduce en una percepción más favorable respecto a la sostenibilidad de las cooperativas analizadas.
Tabla 6. Matriz de coeficientes y significancia del modelo
| Original sample (O) | Sample mean (M) | Standard deviation (STDEV) | P values | ||
|---|---|---|---|---|---|
| Educación financiera -> Percepción de sostenibilidad de cooperativas | 0.570 | 0.574 | 0.083 | 6.831 | 0.000 |
Este hallazgo indica una relación positiva y significativa entre la educación financiera y la percepción de sostenibilidad de las cooperativas, evidenciando que, a mayor alfabetización financiera, los socios tienen una valoración más favorable sobre la estabilidad, resiliencia y transparencia de las instituciones cooperativas. Este resultado enfatiza que un adecuado conocimiento financiero no solo mejora las decisiones individuales, sino que también fortalece el sistema financiero popular y solidario en conjunto.
DISCUSIÓN
Los resultados obtenidos en esta investigación confirman la relevancia de la educación financiera como un factor determinante en la percepción de sostenibilidad de las cooperativas de ahorro y crédito en Ecuador. En línea con la literatura internacional, la evidencia empírica demuestra que un mayor nivel de alfabetización financiera favorece la toma de decisiones responsables, fortalece la confianza en las instituciones financieras solidarias y contribuye a su sostenibilidad organizacional (Abbas Naqvi et al., 2025; Agnoli et al., 2025). Estos hallazgos adquieren especial importancia en el contexto ecuatoriano, donde el sistema financiero popular y solidario desempeña un papel crucial en la inclusión de sectores tradicionalmente excluidos de la banca formal.
En primer lugar, se observa que la educación financiera incide positivamente en la capacidad de los socios para comprender productos y servicios financieros, reduciendo riesgos asociados a malas decisiones de crédito o ahorro. Este resultado coincide con lo reportado por Yuvaraja y Perumandla , quienes destacan que la alfabetización financiera es un predictor clave del desempeño en actividades de inversión. En el caso de las cooperativas ecuatorianas, la formación financiera permite a los socios adoptar comportamientos más racionales, incrementando su participación activa en la gestión institucional y en la construcción de prácticas económicas sostenibles.
En segundo lugar, los resultados evidencian que la sostenibilidad de las cooperativas no depende únicamente de su solidez financiera, sino también de factores sociales y comunitarios. La literatura sostiene que la sostenibilidad debe entenderse como un equilibrio entre la gestión económica, la responsabilidad social y la protección ambiental (Mohammed et al., 2025; Qamruzzaman, Monika & Kler, 2025). En este sentido, la educación financiera contribuye a fortalecer dicho equilibrio, al promover prácticas de ahorro e inversión responsables que permiten garantizar la viabilidad a largo plazo de las instituciones.
Otro hallazgo relevante es la relación entre educación financiera y confianza en la gestión cooperativa. Los participantes del estudio manifestaron que la capacitación en finanzas personales incrementa su percepción de transparencia y credibilidad de las cooperativas. Este resultado se alinea con investigaciones previas que demuestran que la alfabetización financiera influye no solo en la toma de decisiones individuales, sino también en las percepciones de equidad y justicia en la gestión institucional (Buratti & D'Ignazio, 2025; Fernandes, 2021). Desde esta perspectiva, la educación financiera se convierte en una herramienta para fortalecer la gobernanza cooperativa y la cohesión social dentro de las comunidades.
Los resultados también confirman que las cooperativas enfrentan desafíos asociados a la vulnerabilidad de ciertos grupos de socios frente a sesgos cognitivos en la toma de decisiones. Tal como señalan Wang y Zou , la alfabetización financiera reduce la susceptibilidad a comportamientos de rebaño y al sesgo de disponibilidad, lo cual coincide con la evidencia obtenida en este estudio: los socios con mayor nivel de formación mostraron mayor capacidad para analizar información financiera y evitar decisiones impulsivas. Este aspecto resulta clave en un entorno donde la volatilidad económica y la exposición a productos financieros digitales pueden generar riesgos adicionales.
Asimismo, los hallazgos reflejan que las cooperativas que implementan programas de educación financiera no solo fortalecen la estabilidad económica de sus socios, sino que también promueven resiliencia comunitaria frente a crisis. Esta conclusión coincide con experiencias documentadas en otras regiones, como el modelo Aflateen+ en Zimbabue (Nyoka et al., 2025) o las iniciativas en contextos vulnerables descritas por Clark et al. . En el caso ecuatoriano, dichas prácticas refuerzan el rol social de las cooperativas, que trasciende la mera intermediación financiera y se vincula con el desarrollo económico local.
No obstante, también se identifican limitaciones estructurales. A pesar de los avances, la educación financiera sigue siendo insuficiente en amplios sectores de la población, lo que genera asimetrías en la participación y sostenibilidad de las cooperativas. Este hallazgo guarda relación con lo planteado por Sahela et al. , quienes advierten que la falta de alfabetización limita el acceso a productos financieros adecuados y restringe la competitividad de las pequeñas organizaciones. En consecuencia, se requiere una estrategia integral que articule políticas públicas, programas educativos y el compromiso institucional de las cooperativas.
Los resultados permiten reflexionar sobre el papel estratégico de la educación financiera en el cumplimiento de los Objetivos de Desarrollo Sostenible (ODS). La evidencia obtenida confirma que la formación financiera de los socios no solo impacta en la estabilidad económica, sino que también favorece la inclusión, la equidad y la cohesión social, aspectos esenciales para una sostenibilidad integral. En este sentido, el fortalecimiento de programas de alfabetización financiera en las cooperativas ecuatorianas puede considerarse una vía eficaz para avanzar en la construcción de un sistema financiero solidario más resiliente, equitativo y sostenible.
La discusión de los resultados reafirma que la educación financiera constituye un factor determinante para la sostenibilidad de las cooperativas de ahorro y crédito en Ecuador. Este hallazgo aporta tanto a la literatura académica como a la práctica institucional, al evidenciar que el fortalecimiento de la alfabetización financiera no solo mejora la toma de decisiones individuales, sino que también incide en la confianza, la transparencia y la viabilidad de las organizaciones. No obstante, se requiere consolidar esfuerzos interinstitucionales que permitan ampliar el alcance de la educación financiera, reducir brechas de conocimiento y potenciar el impacto de las cooperativas en el desarrollo económico y social del país.
CONCLUSIONES
El estudio tuvo como objetivo determinar el impacto de la educación financiera sobre la sostenibilidad de las cooperativas de ahorro y crédito del Ecuador. Al respecto, la evidencia confirma que la educación financiera ejerce un impacto positivo y significativo en la sostenibilidad percibida de las cooperativas de ahorro y crédito en Ecuador. Los resultados obtenidos mediante la técnica de ecuaciones estructurales (PLS-SEM) muestran que la educación financiera explica un 32 % de la varianza en la percepción de sostenibilidad, lo que pone en evidencia su relevancia como factor determinante en la viabilidad de estas organizaciones.
En términos prácticos, este hallazgo revela que los usuarios con mayores niveles de educación financiera no solo logran gestionar de manera más eficiente sus recursos individuales, sino que también desarrollan una percepción más favorable hacia la estabilidad y resiliencia de las cooperativas a las que pertenecen. Así, la alfabetización financiera se presenta como una herramienta clave para fortalecer el sistema financiero popular y solidario, promoviendo una cultura de responsabilidad económica y de confianza social.
Desde una perspectiva académica y de política pública, los resultados aportan evidencia de la necesidad de diseñar e implementar programas de educación financiera contextualizados a las realidades de los socios de las cooperativas. Dichos programas deben priorizar la capacitación en el manejo del crédito, el ahorro responsable y la comprensión de riesgos financieros, como mecanismos que potencien tanto el bienestar individual como la sostenibilidad institucional.
Asimismo, los hallazgos se alinean con las metas de la Agenda 2030 y los Objetivos de Desarrollo Sostenible, al demostrar que la educación financiera contribuye a reducir desigualdades, fortalecer la inclusión financiera y promover un crecimiento económico más equilibrado. Sin embargo, se reconoce que el modelo explicó una parte limitada de la varianza, lo que sugiere la necesidad de incorporar en futuras investigaciones variables adicionales como la gobernanza cooperativa, la innovación tecnológica o el acceso al financiamiento externo.
La investigación evidencia que la educación financiera no solo es un componente esencial para la estabilidad de los hogares, sino también un factor estratégico para la sostenibilidad de las cooperativas de ahorro y crédito en Ecuador. Su fortalecimiento constituye un desafío prioritario que requiere la articulación de esfuerzos entre el Estado, las instituciones financieras y la academia, con el fin de consolidar un sistema cooperativo más sólido, resiliente y alineado con los principios de desarrollo sostenible.
Los autores reconocen como limitante de este estudio el tipo de muestreo aplicado. Considerando que la muestra fue no probabilística, por conveniencia; los resultados no son extrapolables a la población. Se sugiere que futuras líneas de investigación exploren la relación de las variables de estudio con muestras mayores y muestreos probabilísticos.

